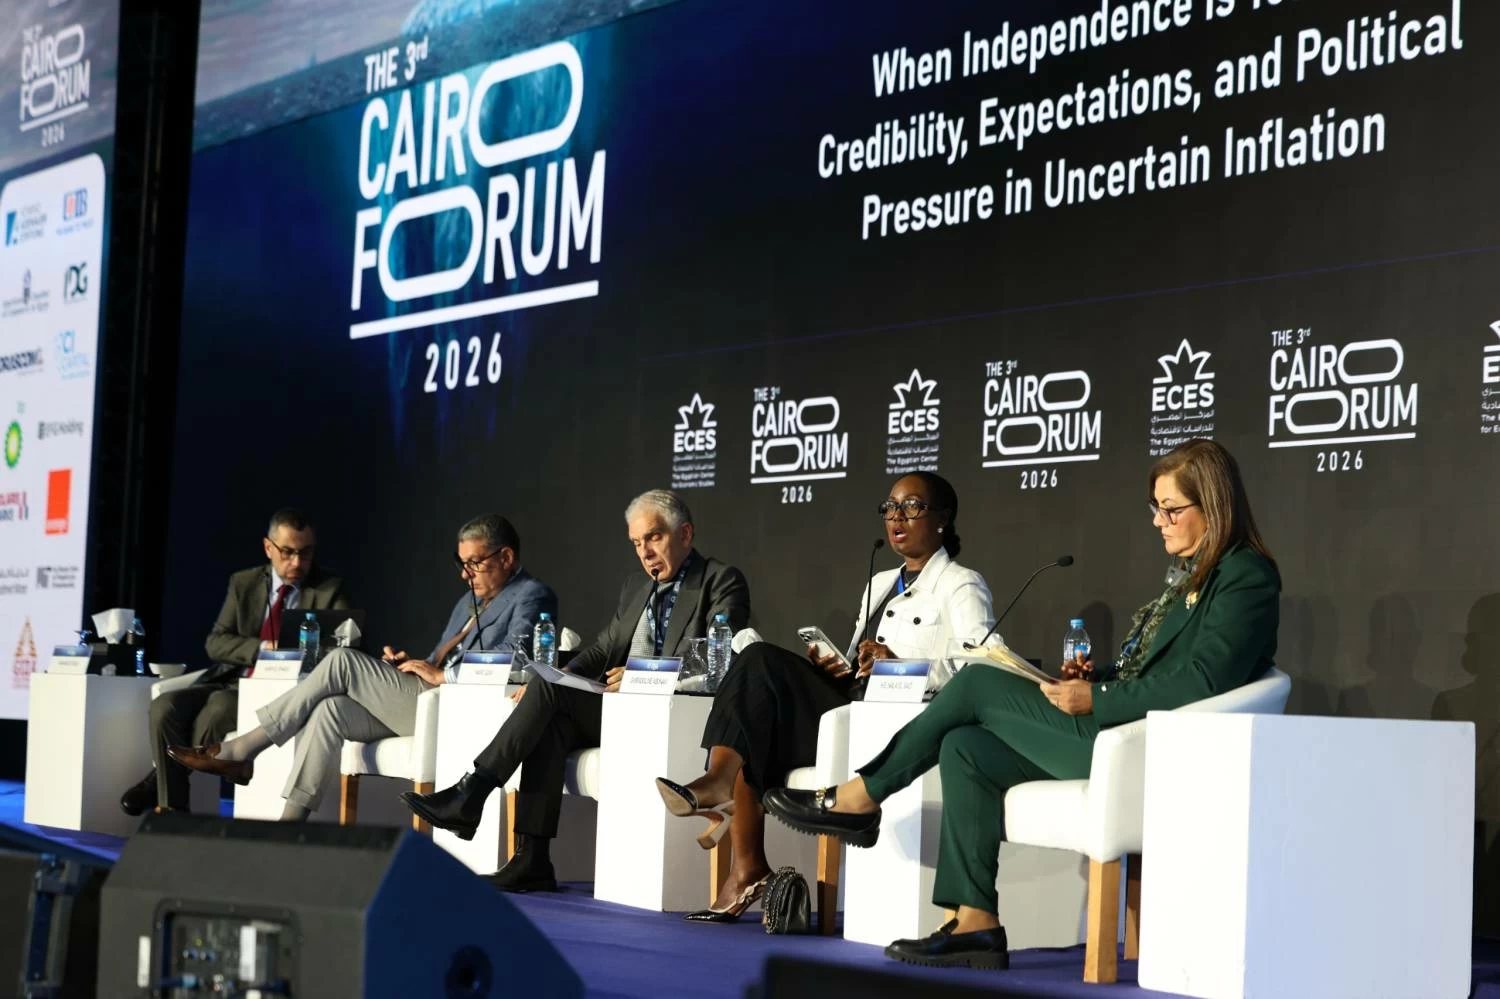
شهدت جلسة «عندما تُختبر الاستقلالية: المصداقية، والتوقعات، والضغوط السياسية في ظل تضخم غير مؤكد»، ضمن فعاليات اليوم الأول من منتدى القاهرة الثالث Cairo Forum2026، التحديات التي تواجه استقلالية البنوك المركزية في ظل ارتفاع مستويات الدين العام، واستمرار الضغوط التضخمية، وتصاعد التوترات الجيوسياسية، وتزايد مطالب الحكومات بالتوسع في الإنفاق والتمويل.
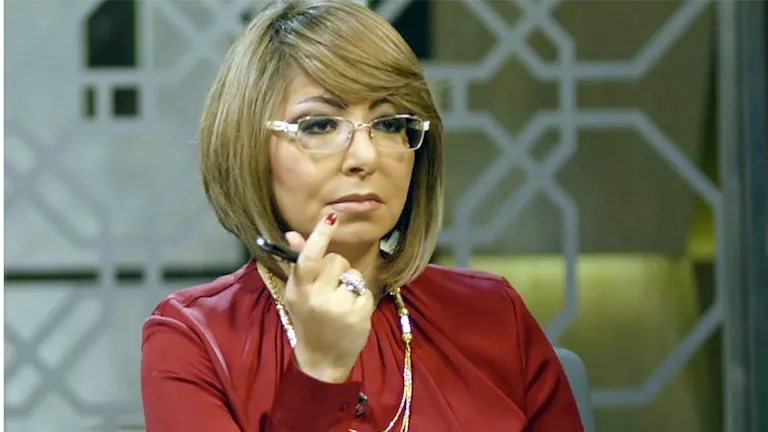
أدارت الجلسة الدكتورة هالة السعيد، أستاذ الاقتصاد ووزير التخطيط والتنمية الاقتصادية سابقًا، ومستشار رئيس الجمهورية، وشارك فيها مارك أوزان، المدير التنفيذي للجنة إعادة ابتكار بريتون وودز، والدكتور كريم العيناوي، الرئيس التنفيذي لمركز السياسات من أجل الجنوب الجديد، وغويندولين أبوناو، العضو المنتدب لبنك إيكوبنك الكاميرون، والدكتور محمد فؤاد، عضو مجلس النواب المصري.
تناولت المناقشات العلاقة بين استقلالية السياسة النقدية والسياسة المالية، وحدود قدرة البنوك المركزية على مواجهة التضخم الناتج عن صدمات العرض والتغيرات في أسعار الصرف والطاقة والغذاء، إلى جانب انعكاسات السياسات النقدية للدول الكبرى، خاصة الولايات المتحدة، على الاقتصادات الناشئة، وسبل تحقيق التوازن بين الاستقلالية والمساءلة والتنسيق المؤسسي.
رئيس وزراء بلجيكا الأسبق في منتدى القاهرة الثالث: زمن الاعتماد على الولايات المتحدة في الأمن والدفاع انتهى بينها الذكاء الاصطناعي وارتفاع تكلفة التمويل.. وزير المالية: 3 تحولات رئيسية تؤثر على الاقتصاد العالمي عمرو موسى: قوى كبرى تطالب بتغييرات واسعة في الشرق الأوسط.. والتغير يجب أن يشمل إسرائيلوأكدت الدكتورة هالة السعيد أن استقلالية البنك المركزي ظلت لعقود إحدى الركائز الأساسية للاستقرار الاقتصادي الكلي، انطلاقا من ضرورة منحه تفويضا واضحا، وإبعاد القرارات النقدية عن الاعتبارات السياسية قصيرة الأجل.
وأضافت أن البيئة الاقتصادية الحالية تضع هذا المبدأ أمام اختبارات غير مسبوقة، في ظل استمرار التضخم وصعوبة التنبؤ بمساراته، وتكرار صدمات العرض والتوترات الجيوسياسية والأحداث المناخية، فضلا عن تقلبات تدفقات رؤوس الأموال، خاصة في الاقتصادات التي تمتلك هوامش محدودة لامتصاص الصدمات.
واستعرض مارك أوزان مفهوم استقلالية البنك المركزي، موضحا أنه يتخذ شكلين رئيسيين: استقلالية تحديد الأهداف، واستقلالية الأدوات. ففي حين تحدد السلطات المنتخبة الأهداف العامة للسياسة النقدية، مثل مستهدف التضخم، يحتفظ البنك المركزي بحرية اختيار الأدوات المناسبة لتحقيقها، بما يضمن التوازن بين الاختيار الديمقراطي والاستقلال الفني في التنفيذ.
وأوضح أن استقلالية البنوك المركزية تواجه 3 أنواع متزامنة من الضغوط؛ أولها مالي، نتيجة ارتفاع الديون العامة وأسعار الفائدة، وثانيها سياسي، مع تزايد مخاطر الهيمنة المالية ومحاولات توظيف السياسة النقدية لتخفيف أعباء تمويل الحكومات، وثالثها تكنولوجي، في ظل اعتماد البنوك المركزية على البيانات والنماذج والخدمات السحابية وشبكات الدفع، بما يثير تساؤلات جديدة حول السيادة والاستقلال.
وأكد أن استقلالية الاحتياطي الفيدرالي الأمريكي ليست شأنا داخليا يخص الولايات المتحدة وحدها، بل تمثل منفعة عامة عالمية، موضحا أن الأسواق الناشئة ستكون من أوائل المتضررين إذا تراجعت هذه الاستقلالية.
وأشار إلى أن عددا من الاقتصادات الناشئة بنى جزءا من مصداقية سياساته النقدية على القدرة على التنبؤ بتحركات الاحتياطي الفيدرالي، وعلى إمكانية الحصول على التمويل بالدولار والاستفادة من خطوط مبادلة العملات في أوقات الأزمات.
ولفت إلى أن الخطر الأكبر لا يتمثل بالضرورة في خفض أسعار الفائدة الأمريكية، بل في فقدان القدرة على التنبؤ بالسياسة النقدية. فإذا بدأت الأسواق في التشكيك في استقلالية الاحتياطي الفيدرالي، فقد ترتفع علاوة الأجل على سندات الخزانة الأمريكية، بما ينعكس على تكلفة التمويل والتسعير في الأسواق العالمية.
وأضاف أن تقلبات الأسواق قد تكون أكثر ضررا على الاقتصادات الناشئة من مستوى أسعار الفائدة ذاته، محذرا من أن خضوع أقوى بنك مركزي في العالم للضغوط السياسية قد يشجع حكومات أخرى على السعي إلى التأثير في قرارات بنوكها المركزية. ودعا إلى حماية استقلالية هذه المؤسسات باعتبارها ركيزة للاستقرار الاقتصادي الكلي والاستقرار المالي.
وقال الدكتور كريم العيناوي إن تصاعد الأزمات الاقتصادية وتزايد مطالب المواطنين بالحماية يدفعان الحكومات إلى توسيع دورها والتأثير بصورة أكبر في السياسة النقدية، بينما تحتاج البنوك المركزية إلى مساحة كافية من الاستقلال الفني لاتخاذ القرارات اللازمة لتحقيق استقرار الأسعار.
وأوضح أن الحكومات قد تسعى إلى خفض تكلفة التمويل والتوسع في الاقتراض والإنفاق، لكن هذه الأهداف تخضع لقيود اقتصادية لا يمكن تجاوزها. ففي الاقتصادات التي تعاني انخفاض المدخرات، يتطلب تمويل مستويات مرتفعة من الاستثمار توفير عوائد مناسبة على الأصول الآمنة، مثل السندات الحكومية، وهو ما يفرض مفاضلات لا يمكن تجاهلها.
وحذر من أن محاولة الجمع بين تمويل رخيص ومدخرات محدودة واستثمارات مرتفعة من دون مراعاة هذه القيود قد تؤدي إلى التضخم وعدم الاستقرار الاقتصادي وتراجع قيمة العملة، وقد تنتهي بأزمات مالية وضغوط على القطاع المصرفي.
وفيما يتعلق بالتجربة المغربية، أوضح أن نظام سعر الصرف شبه الثابت يوفر الانضباط والمصداقية، لكنه يحد من مرونة السياسة النقدية. وطرح أهمية الاختيار الواضح بين نظام قائم على قواعد محددة لسعر الصرف، أو نظام تعويم كامل، بدلا من السعي إلى الجمع بين الاستقرار والمرونة المفرطة في الوقت نفسه، مع مراعاة طبيعة كل اقتصاد ومدى انفتاح حساب رأس المال.
وأضاف أن البنك المركزي يمكن أن يؤدي دور المستشار للحكومة من دون التخلي عن استقلاليته الفنية، محذرا من أن الهيمنة المالية تقود إلى تراكم الديون وفقدان جزء من السيادة الاقتصادية، بما قد يضطر الدول في نهاية المطاف إلى اللجوء إلى مصادر تمويل خارجية بشروط أكثر صعوبة.
وعرضت جويندولين أبوناو تجربة تجمع دول وسط أفريقيا «سيماك»، الذي يضم ست دول هي الكاميرون والغابون وتشاد وغينيا الاستوائية وجمهورية أفريقيا الوسطى وجمهورية الكونغو، موضحة أن هذه الدول تتشارك البنك المركزي والجهة التنظيمية، كما تتشابه اقتصاداتها في اعتمادها بدرجة كبيرة على النفط والمعادن.
وأوضحت أن ربط الفرنك الأفريقي في منطقة وسط أفريقيا باليورو، بدعم من الخزانة الفرنسية، يحد من مرونة السياسة النقدية، إذ يتعين على صانعي القرار مراعاة التزامات سعر الصرف عند اتخاذ القرارات المتعلقة بالمعروض النقدي والسياسة النقدية.
وأشارت إلى وجود اتجاهين في تقييم هذا النظام؛ يرى الأول أن ربط العملة باليورو يوفر الاستقرار ويساعد على الحد من التضخم المفرط، بينما يرى الاتجاه الآخر أنه لا يعكس بالضرورة الظروف الاقتصادية الفعلية لدول المنطقة، ويقيد قدرتها على الاستجابة لاحتياجاتها المحلية.
ولفتت إلى أن استمرار النقاشات بشأن التقارب بين منطقتي النقد في وسط وغرب أفريقيا يرتبط أيضا بتسهيل التجارة الإقليمية، موضحة أن غياب التبادل المباشر بين عملتي المنطقتين يضطر المتعاملين في التجارة بين دول مثل الكاميرون وكوت ديفوار إلى المرور عبر اليورو أو الدولار، بما يزيد التعقيدات والتكاليف.
وأكدت أن الاعتماد على العملات الأجنبية في سداد الديون الخارجية يجعل كفاية الاحتياطيات الأجنبية وقدرة الدول على تغطية الواردات من العوامل الأساسية في إدارة نظام سعر الصرف.
وأوضحت أن البنك المركزي في المنطقة لا يتمتع باستقلال كامل في قراراته النقدية، في ظل ارتباط العملة باليورو وتأثر السياسات بقرارات البنك المركزي الأوروبي ودور الخزانة الفرنسية.
وأشارت إلى أن النقاشات التي يقودها الاتحاد الأفريقي بشأن إنشاء بنك مركزي أفريقي قد تفتح المجال أمام قدر أكبر من السيادة النقدية، لكنها شددت على ضرورة التأكد من قدرة الاقتصادات المعنية على تحقيق الاستقرار والازدهار دون الاعتماد على الدعم المرتبط باليورو.
وأكد الدكتور محمد فؤاد، عضو مجلس النواب المصري، أن السيادة النقدية تمنح الدولة خيارات في إدارة سياساتها الاقتصادية، لكن السياسة النقدية في الاقتصادات الناشئة قد تتحول، تحت الضغوط، إلى امتداد للسياسة المالية، بما يفتح الباب أمام الهيمنة المالية.
واستعرض تجربتي تركيا ومصر من خلال ما وصفه بـ«قصة مدينتين: القاهرة وأنقرة»، موضحا أن قرارات السياسة النقدية في البلدين اتخذت في سياقات مختلفة، لكنها عكست مخاطر إضعاف استقلالية البنك المركزي تحت ضغط أولويات الإنفاق والنمو.
وأشار إلى التجربة التركية، حيث اتجهت أسعار الفائدة إلى الانخفاض رغم توقعات التضخم، بهدف دعم التوظيف وتوفير الائتمان منخفض التكلفة وتعزيز الصادرات، وهو ما أدى لاحقا إلى الحاجة لرفع الفائدة مجددا لتصحيح المسار.
وفيما يتعلق بمصر، أشار إلى التوسع في مشروعات البنية التحتية خلال فترة شهدت تيسيرا في السياسة النقدية، موضحا أن هذا التيسير ترتبت عليه تكاليف، من بينها التوسع في المعروض النقدي وتوفير ظروف تمويل مواتية للحكومة، بالتزامن مع الحفاظ على سعر الصرف، بما أدى إلى تراكم اختلالات ظهرت آثارها لاحقا.
وأوضح أن تزايد اهتمام الأفراد والشركات بسعر الدولار المتوقع بدلا من توقعات التضخم يعكس تراجعا في مصداقية السياسة النقدية، مؤكدا أن استعادة هذه المصداقية تتطلب من البنك المركزي العمل وفق نموذج مستقل للتضخم، والثقة في أدواته، وأن تتكيف السياسة المالية مع مستهدفات استقرار الأسعار، وليس العكس.
وشدد على أن المرحلة المقبلة تتطلب قدرا أكبر من الانضباط المالي، محذرا من أن استمرار الإنفاق من دون رقابة كافية على تكلفته ومصادر تمويله قد يؤدي إلى نتائج صعبة في ظل ارتفاع تكلفة الأموال عالميا.
كما دعا إلى عدم المبالغة في تصوير مرونة سعر الصرف باعتبارها إنجازا في حد ذاتها، موضحا أنها قد تكون آلية لنقل الصدمات الاقتصادية.
وأكد أن البنك المركزي لا يزال يمتلك أدوات للتعامل مع التضخم، وأن الحفاظ على استقرار الأسعار ينبغي أن يظل الركيزة الأساسية لقراراته، بدلا من جعل سعر الصرف هو المؤشر الوحيد الذي تدور حوله التوقعات.
وأضاف أن التنسيق بين السياسة النقدية والمالية لا ينبغي أن يتحول إلى تيسير دائم يضعف استقلال البنك المركزي، بل يجب أن يقوم على وضوح الأدوار والمسؤوليات، بما يضمن قدرة السياسة النقدية على إدارة توقعات التضخم، وقدرة السياسة المالية على تحمل تبعات قرارات الإنفاق والاقتراض.
- بعد تثبيت أسعار الفائدة.. خبراء اقتصاديون: القرار يعكس حذر البنك المركزي في مواجهة التضخم وتقلبات الاقتصاد العالمي.. ويعزز ثقة المستثمرين في توجيهات السياسة النقدية
- وزير المالية يرأس وفد المملكة باجتماعات صندوق النقد والبنك الدولي لعام 2024
- هالة السعيد: البيئة الحالية تضع استقلالية البنك المركزي أمام اختبارات غير مسبوقة
- بينها الذكاء الاصطناعي وارتفاع تكلفة التمويل.. وزير المالية: 3 تحولات رئيسية تؤثر على الاقتصاد العالمي
- خبير اقتصادي: رفع الفائدة كان ضروريًا لضبط توقعات التضخم وحماية الجنيه