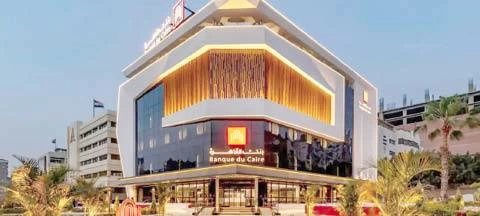
حقق بنك القاهرة أداء مالي قوي خلال أول 9 أشهر من عام 2026، ليرتفع صافي الأرباح بنحو 19% بعد استبعاد البنود الاستثنائية، مما يعكس تعزيز الربحية التشغيلية وتصاعد وتيرة نمو الأعمال، مدعومةً بتحسن ملموس في هيكل التمويل وقوة المركز المالي للبنك
وسجل صافي الربح المُجمع 13.1 مليار جنيه خلال أول 9 أشهر من 2026، مقابل 11.06 مليار جنيه خلال نفس الفترة من عام 2025، وبلغ معدل نمو صافي الربح المُجمع نحو 19% خلال الفترة، وذلك عند استبعاد تأثير 3 بنود من الإيرادات الاستثنائية غير المتكررة التي تم تسجيلها خلال فترة المقارنة من العام السابق.
وقد تضمنت هذه البنود الإيرادات المحققة من القرض المساند بدون عائد، الذي تم سداده في ديسمبر 2025، وإيرادات توزيعات الأرباح من استثمارات بنك القاهرة السابقة في البنك الأفريقي للتصدير والاستيراد (أفريكسيم بنك)، والذي تم بيعه لاحقًا، بالإضافة إلى أرباح فروق أسعار الصرف المرتبطة بهذا الاستثمار المقوم بالعملة الأجنبية، ومن ناحية أخرى، سجلت الأرباح قبل الضرائب 19.2 مليار جنيه خلال أول تسعة أشهر من عام 2026، مقابل 15.9 مليار جنيه خلال نفس الفترة من العام السابق، بزيادة سنوية 20.9%. وارتفع إجمالي الدخل المُجمع من الأنشطة التشغيلية بمعدل سنوي 16.2% ليصل إلى 34.6 مليار جنيه خلال أول 9 أشهر من عام 2026، مقابل 29.74 مليار جنيه خلال نفس الفترة من العام السابق، مدفوعًا بنمو صافي الدخل من العائد بنسبة سنوية 14.8%، وارتفاع صافي الدخل من الأتعاب والعمولات بنسبة 13.0%.
بالتزامن مع توقعات رفع «الفيدرالي الأمريكي» لأسعار الفائدة الشهر المقبل.. كم سجل سعر الذهب عالميًا اليوم الأربعاء؟ بعد تعافيه من أدنى مستوياته في شهرين.. سعر النفط العالمي اليوم الأربعاء تراجع جديد في أسعار الدقيق اليوم.. الطن يفقد 500 جنيه بالأسواقكما ارتفعت الإيرادات الأساسية، والتي تشمل صافي الدخل من العائد مضافًا إليه صافي الدخل من الأتعاب والعمولات، بنسبة سنوية 14.5% لتصل إلى 33.7 مليار جنيه خلال أول تسعة أشهر من عام 2026.
وبالتوازي مع ذلك، ارتفعت المصروفات الإدارية بمعدل سنوي 18.0% لتسجل 12.4 مليار جنيه، وهو ما يعكس استمرار البنك في توجيه استثماراته لتحديث النظم المصرفية الأساسية ودعم جهود التحول الرقمي، كما بلغت نسبة التكلفة إلى الدخل 36.0% خلال نفس الفترة. بالإضافة إلى ذلك، ارتفع إجمالي الأصول المُجمعة بمعدل 11.2% ليصل إلى 600.9 مليار جنيه بنهاية سبتمبر 2026، مقابل 540.4 مليار جنيه بنهاية ديسمبر 2025، وبنسبة 7.1% مقارنة بنهاية يونيو 2026.
ونمت ودائع العملاء بنسبة 17.0%، بما يعادل نحو 69 مليار جنيه، لتسجل 473.5 مليار جنيه، محققة نموًا ربع سنوي بنسبة 6.7%، مع استحواذ ودائع عملاء التجزئة المصرفية على 74% من إجمالي الودائع، وارتفاع نسبة الحسابات الجارية وحسابات التوفير إلى إجمالي الودائع بمقدار 130 نقطة أساس لتسجل 52.7%.
من ناحية أخرى، ارتفع إجمالي القروض للعملاء والبنوك بنسبة 11.3% ليصل إلى 287.4 مليار جنيه، مسجلًا نموًا ربع سنوي بنسبة 2.5%، مدفوعًا بارتفاع قروض الشركات بنسبة 12.0%، ونمو قروض التجزئة المصرفية بمعدل 10.2%، لتستقر نسبة إجمالي القروض إلى الودائع عند 60.7%.
كما ارتفع إجمالي حقوق الملكية، بما في ذلك حقوق الأقلية، بنسبة 12.3% ليصل إلى 70.3 مليار جنيه. وبالتوازي مع ذلك، حافظ البنك على جودة أصوله الائتمانية، حيث بلغت نسبة القروض غير المنتظمة إلى إجمالي القروض 3.70%، فيما بلغت نسبة تغطية القروض غير المنتظمة 173.1% كما في 30 سبتمبر 2026، وبلغت نسبة القروض غير المنتظمة المعدلة (بعد استبعاد القروض التي تم منحها قبل عام 2020) 2.49% على مستوى القوائم المالية المستقلة.
وشهدت مخصصات الخسائر الائتمانية المتوقعة انخفاضًا ملحوظًا بنسبة 44.0% لتسجل 2.1 مليار جنيه خلال الأشهر التسعة الأولى من عام 2026، مقابل 3.8 مليار جنيه خلال نفس الفترة من العام السابق، وهو ما انعكس إيجابًا على تكلفة المخاطر التي تراجعت إلى 1.03% مقابل 2.09% خلال نفس الفترة من عام 2025.
كما عزز البنك مركزه المالي بقاعدة رأسمالية قوية ومستويات سيولة مرتفعة؛ حيث سجل معدل كفاية رأس المال 22.15%، وبلغت نسبة الشريحة الأولى 18.73%، في حين وصلت نسبة تغطية السيولة إلى 759.0%، ونسبة صافي التمويل المستقر إلى 177.3% وذلك وفقًا للقوائم المالية المستقلة.
وانعكست هذه المؤشرات على معدلات الربحية؛ حيث سجل العائد السنوي على متوسط حقوق الملكية 26.3%، والعائد السنوي على متوسط الأصول 3.1%، فيما بلغ صافي هامش الفوائد 7.2%.
وخلال الربع الثالث من عام 2026 منفردًا، ارتفع الدخل المُجمع من الأنشطة التشغيلية بنسبة 2.2% على أساس ربع سنوي ليصل إلى 11.8 مليار جنيه، مدعومًا بنمو الإيرادات الأساسية بنسبة 1.7% لتسجل 11.5 مليار جنيه خلال نفس الفترة. وفي المقابل، تراجع صافي الربح بنسبة 13.1% ليسجل 4.2 مليار جنيه خلال الربع الثالث من عام 2026، مقابل 4.8 مليار جنيه خلال الربع الثاني من العام، ويرجع ذلك بشكل رئيسي إلى ارتفاع عبء الخسائر الائتمانية المتوقعة إلى 1.1 مليار جنيه، مقابل 489 مليون جنيه في الربع الثاني من عام 2026، إلى جانب تسجيل مصروفات أخرى بقيمة 231 مليون جنيه، مقارنة بإيرادات أخرى بلغت 115 مليون جنيه خلال الربع الثاني من نفس العام.
- تراجع أرباح "دي بي إس" إلى 11.14 مليون ريال بالربع الثاني للعام 2026
- أرباح "المطاحن الرابعة " تقفز إلى 50.55 مليون ريال بالربع الثاني للعام 2026
- "كير" تقلص خسائرها 15% خلال 6 أشهر .. والإيرادات ترتفع إلى 71 مليون ريال
- أرباح "جاهز" تتراجع إلى 43 مليون ريال بالنصف الأول للعام 2024
- هبوط أرباح «عبر المحيطات للسياحة» ٣٥٪