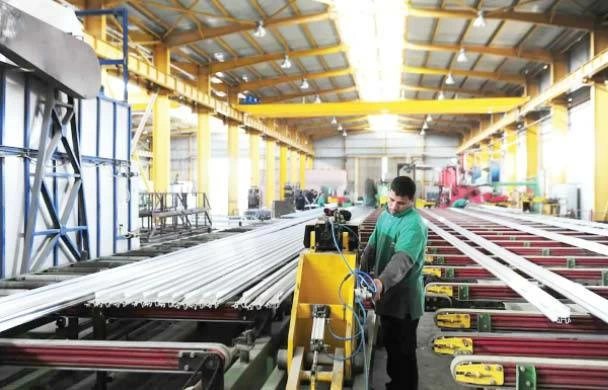
تتجه إندونيسيا إلى ترسيخ مكانتها كمركز آسيوي رئيسي لصناعة الألومنيوم، مستفيدة من احتياطياتها الضخمة من خام البوكسيت، فى وقت تواجه فيه الأسواق العالمية قيودًا على زيادة الإنتاج، وتراجعًا فى بعض الطاقات الصناعية بفعل ارتفاع تكاليف الطاقة والتوترات الجيوسياسية.
وحسب موقع «السيركل دوت كوم» تستهدف البلاد الانتقال من تصدير الخامات إلى التوسع في تكرير الألومينا وصهر الألومنيوم، بما يعزز القيمة المضافة محليًا.
وتحتل إندونيسيا المرتبة الرابعة عالميًا فى احتياطيات البوكسيت بإجمالى 7.8 مليار طن، منها 1.01 مليار طن احتياطيات مؤكدة، بينما يتميز 65٪ من الخام بجودة مرتفعة، ويتركز 86٪ من الاحتياطيات فى غرب كاليمانتان.
رئيس «التنمية الصناعية»: 1.3 مليار دولار صادرات مصر من الزجاج والألومنيوم خلال 2025 كتاب يلقى الضوء على جيل من صناع السياسة فى القرن الـ21.. «نقاط الاختناق.. القوة الأمريكية فى عصر الحرب الاقتصادية» ارتفاع تكاليف «مستلزمات الإنتاج» يهدد مستقبل الصناعةوجاء حظر تصدير البوكسيت فى يونيو 2023 نقطة تحول رئيسية بعد تجربة حظر تصدير النيكل، إذ أُلزمت شركات التعدين بتوجيه الخام إلى المصافى المحلية، ما فتح الباب أمام استثمارات ضخمة فى الصناعات التحويلية. وأطلقت وكالة «دانانتارا» الحكومية فى 2026 المرحلة الأولى من هذه المشروعات باستثمارات تبلغ 7 مليارات دولار.
وتشير تقديرات مركز أبحاث الطاقة والهواء النظيف إلى أن الطاقة الإنتاجية للألومينا سترتفع من 7 ملايين طن سنويًا فى 2025 إلى 32.5 مليون طن بحلول 2030، بينما يقفز الطلب على البوكسيت من 14 مليون طن إلى 65 مليون طن سنويًا. كما يُتوقع ارتفاع الطاقة التصميمية لصهر الألومنيوم الأولى من 1.5 مليون طن إلى 4.5 مليون طن خلال الفترة نفسها.
وتستفيد جاكرتا من سقف الإنتاج الذى فرضته الصين عند نحو 45 مليون طن سنويًا، وهو ما دفع شركات صينية إلى التوسع خارج حدودها. وتشير التقارير إلى أن الشركات الصينية تمول نحو 75٪ من مشروعات البوكسيت والألومنيوم فى إندونيسيا، بواقع 34 مشروعًا من أصل 45.
وفى المقابل، تحتفظ الهند بموقعها كثانى أكبر منتج للألومنيوم فى العالم بإنتاج يبلغ نحو 4.2 مليون طن سنويًا، وتمتلك سلسلة إنتاج متكاملة من التعدين حتى التصنيع النهائى، ما يجعلها المنافس الآسيوى الأبرز لإندونيسيا فى جذب الاستثمارات والأسواق. أما الولايات المتحدة، فرغم أنها كانت من كبار المنتجين تاريخيًا، فقد تراجع إنتاجها إلى نحو 660 ألف طن فقط، وأصبحت تعتمد بدرجة أكبر على الواردات بسبب ارتفاع تكاليف الطاقة والقيود على التجارة.
وتحمل هذه التحولات دلالات مباشرة لمصر ودول الخليج، فمن ناحية، قد تزيد المنافسة فى أسواق التصدير مع دخول كميات إضافية من المعدن الإندونيسى، لكن دول الخليج، وعلى رأسها الإمارات والبحرين، لا تزال تتمتع بميزة الطاقة منخفضة التكلفة والبنية الصناعية المتطورة، كما أنها قد تستفيد من اضطراب الإمدادات العالمية عبر الحفاظ على دورها كمورد رئيسى للأسواق الغربية. أما مصر، التى تستورد بالفعل الألومينا الإندونيسية، فقد تستفيد من تنوع مصادر الخام، لكنها ستواجه أيضًا منافسة أشد فى الصناعات التحويلية إذا نجحت جاكرتا فى استكمال توسعها حتى عام 2030.
لكن هذا الطموح يواجه تحديات كبيرة، أبرزها احتمال استنزاف الاحتياطيات المؤكدة خلال أقل من 12 عامًا، واعتماد التوسع على نحو 10.3 جيجاوات من قدرات الكهرباء، منها 8 جيجاوات تعمل بالفحم، وهو ما يثير مخاوف بيئية وقد يضغط على تنافسية الصادرات فى الأسواق التى تفرض معايير كربونية متشددة.
- أحمد موسى: استقبال الرئيس السيسي في آسيا فاق أي استقبال خارجي
- السيسي: البنية الأساسية المتطورة في مصر تهيئ المناخ لاستيعاب مختلف الاستثمارات- فيديو
- توقيع 20 اتفاقية ومذكرة تفاهم.. السيسي يكشف تفاصيل جولته في الدول الآسيوية- فيديو
- حدث في 8 ساعات| السيسي في إندونيسيا وطروحات الإسكان مستمرة.. وتفاصيل عيادات "سند"
- مراسم استقبال الرئيس السيسي بإندونيسيا ونص كلمته | صور